
A persistência destes dois regimes de tributação distintos, razão pela qual se diz, frequentemente, que o IRS se carateriza por ser um sistema semi-dual, está relacionado historicamente com a não recorrência de determinados rendimentos, bem como com a facilidade de certos rendimentos serem mais facilmente deslocalizáveis para o exterior, com o risco de fuga de capitais e investimentos do território nacional (o que poderia conduzir a uma redução da base tributária).
A tributação às taxas especiais abrange, entre outros rendimentos, as mais valias mobiliárias auferidas por residentes (com exceções) e não residentes, sendo as taxas progressivas aplicáveis às mais valias imobiliárias, auferidas por residentes e, desde 2023, por não residentes (com exceção das mais valias imobiliárias auferidas por entidades não residentes sem estabelecimento estável em território português, que sejam domiciliadas em país, território ou região sujeitos a um regime fiscal claramente mais favorável, que são tributadas autonomamente à taxa de 35%).
As taxas especiais que incidem sobre as mais valias mobiliárias têm vindo a sofrer aumentos significativos ao longo dos anos. Recuando ao ano de 2008, as mais-valias de valores mobiliários, instrumentos financeiros derivados, warrants autónomos e certificados eram tributadas autonomamente à taxa de 10%. Dois anos depois, em 2010, essa taxa era de 20%, em 2012, 25% e posteriormente 26,5%, e em 2013 já correspondia aos atuais 28%.
Mas para além do aumento significativo das taxas, é também de salientar a especial complexidade de que se reveste atualmente o regime de tributação em sede de IRS das mais valias mobiliárias, que configura uma autêntica ”manta de retalhos”. Senão vejamos.
Desde logo, partindo de uma norma transitória que foi introduzida com o início da vigência do Código do IRS, estão excluídos de tributação em sede de IRS, a alienação onerosa de partes sociais e outros valores mobiliários cuja titularidade o alienante tenha adquirido antes de 1 de janeiro de 1989, que devem ser reportadas no Anexo G1 da Declaração de Rendimentos Modelo 3 de IRS (existindo diversa jurisprudência do CAAD sobre o eventual impacto de aumentos de capital por entradas em dinheiro, entradas em espécie, incorporação de reservas ou prestações suplementares e alteração do valor nominal – veja-se, por exemplo o disposto no Acórdão do CAAD proferido nos Processos n. 289/2023‑T, 458/2023‑T e 632/2023‑T).
Por outro lado, na determinação do valor dos rendimentos qualificados como mais-valias, estipula o artigo 43º do Código do IRS que o mesmo corresponde ao saldo apurado entre as mais-valias e as menos-valias realizadas no mesmo ano. Contudo, há várias exceções a esta regra:
- Para apuramento do saldo entre as mais e menos valias, não relevam as perdas apuradas quando a contraparte da operação estiver sujeita a um regime fiscal a que se referem o n.º 1 ou o n.º 5 do artigo 63.º-D da Lei Geral Tributária (associados a países, territórios ou regiões sujeitos a um regime fiscal claramente mais favorável). De salientar a jurisprudência arbitral (acórdãos do CAAD proferidos no âmbito do Processo nº 536/2022-T, do Processo nº 269/2022-T e mais recentemente do Processo nº 333/2025-T, de 29 de dezembro de 2025), com a qual concordamos, nos termos da qual a expressão “contraparte” corresponde ao comprador ou adquirente dos valores mobiliários, e não à entidade emitente ou entidade transacionada (contrariamente à posição que vinha sendo assumida pela Autoridade Tributária). Assim, é importante preencher devidamente os quadros 9.2. e seguintes do Anexo J da Declaração Modelo 3 de IRS com o campo do país da contraparte, a fim de assegurar o tratamento devido destas menos valias.
- O saldo relativo a micro e pequenas empresas não cotadas nos mercados regulamentado ou não regulamentado da bolsa de valores, quando positivo, é apenas considerado em 50 % do seu valor, aceitando a Autoridade Tributária, através da Circular nº 7/2014, de 29 de Julho, que “(…) a qualificação de micro e pequena empresa deve assentar na realidade material das entidades cujas partes sociais foram objeto de transmissão onerosa, com base na verificação dos requisitos materiais à data da alienação, impendendo sobre os sujeitos passivos o respetivo ónus da prova”. Não obstante, a Autoridade Tributária vinha a sustentar que esta norma só é aplicável a entidades que sejam sedeadas em Portugal, o que foi sucessivamente refutado na jurisprudência arbitral (veja-se, a título exemplificativo, o disposto nos Acórdãos do CAAD proferidos no âmbito dos Processos nº 679/2020-T, de 1 de outubro de 2021, nº 552/2023-T, de 26 de março de 2024, e nº 751/2024-T, de 20 de fevereiro de 2025), bem como no Acórdão do TJUE, proferido no processo n.º C-472/22, no qual o tribunal declarou que: “O artigo 63.° TFUE deve ser interpretado no sentido de que se opõe a uma prática fiscal de um Estado-Membro, em matéria de imposto sobre o rendimento das pessoas singulares, que reserva um benefício fiscal, que consiste na redução para metade da tributação das mais-valias geradas pela transmissão de participações sociais, apenas às transmissões de participações sociais em sociedades estabelecidas nesse Estado-Membro, com exclusão das transmissões de participações sociais em sociedades estabelecidas noutros Estados-Membros”.
Em consequência, através do Ofício Circulado n.º 20278 de 17 de março de 2025, a Autoridade Tributária reconheceu que, tendo sido superiormente sancionado o entendimento de que deve considerar-se aplicável às mais-valias realizadas com a transmissões de participações sociais de micro e pequenas empresas, que não tenham sede ou direção efetiva em território nacional, a redução à matéria coletável prevista no n.º 3 do artigo 43.º do Código do IRS, foi necessário proceder ao ajustamento do Anexo J, tendo sido criado o Quadro 9.2A1 de forma a reportar-se as referidas operações.
- Quando respeitem a valores mobiliários admitidos à negociação ou a partes de organismos de investimento coletivo abertos, sob a forma contratual ou societária, este saldo (com exceção das mais valias do ponto anterior e de determinadas mais valias associadas a países, territórios ou regiões, sujeitos a um regime fiscal claramente mais favorável), quando positivo ou negativo, é tributado da seguinte forma:
- Excluído de tributação 10 % do rendimento quando resultem de ativos detidos por um período superior a 2 anos e inferior a 5 anos;
- Excluído de tributação 20 % do rendimento quando resultem de ativos detidos por um período igual ou superior a 5 anos e inferior a 8 anos; e
- Excluído de tributação 30 % do rendimento quando resultem de ativos detidos por um período igual ou superior a 8 anos.
É importante notar que a exclusão de tributação não é apenas aplicável às mais valias. Assim, caso seja apurada uma menos valia de ativos nestas circunstâncias, a mesma não relevará para efeitos de determinação da diferença positiva entre as mais e as menos valias pela totalidade do saldo, mas apenas pela parte que corresponda à menos valia deduzida da percentagem excluída de tributação.
Ainda a respeito desta norma, a Autoridade Tributária não adaptou de forma adequada relativamente ao IRS do ano de 2024 os formulários de preenchimento das declarações de IRS, os quais não permitiam o adequado preenchimento do Anexo J de modo a que os sujeitos passivos pudessem identificar se se trata ou não de transações envolvendo valores mobiliários admitidos à negociação ou a partes de OIC abertos, sob a forma contratual ou societária, impondo uma impossibilidade prática de aplicação do regime constante do artigo 43.º, número 5 do Código do IRS, às mais e menos-valias obtidas no estrangeiro respeitantes a valores mobiliários admitidos à negociação ou a partes de OIC abertos de longo prazo, quando tal limitação não se encontra definida no referido artigo. Esta adaptação foi, entretanto, efetuada nos formulários relativos ao IRS do ano de 2025 (podendo os sujeitos passivos reclamar do eventual imposto pago em excesso relativamente ao ano de 2024, se aplicável, para os factos tributários ocorridos depois da entrada em vigor da Lei).
A soma do saldo apurado entre as mais-valias e as menos-valias realizadas no mesmo ano, acrescida do saldo correspondente a 50% relativo às micro e pequenas empresas, bem como do montante do saldo (deduzido da exclusão parcial) relativo a valores mobiliários admitidos à negociação ou a partes de organismos de investimento coletivo abertos, sob a forma contratual ou societária, detidos por um período superior a dois anos, e nos moldes acima descritos, deve ser considerada para determinação dos rendimentos líquidos de forma conjunta, sem prejuízo da opção de englobamento.
Adicionalmente, o saldo positivo entre as mais-valias e menos-valias mobiliárias é atualmente tributado à taxa de 28%, com opção pelo englobamento, se mais favorável. Contudo, mais uma vez, existem exceções:
- O saldo entre as mais-valias e menos-valias, é obrigatoriamente englobado quando resultem de ativos detidos por um período inferior a 365 dias e o sujeito passivo tenha um rendimento coletável, incluindo este saldo, igual ou superior ao valor do último escalão do n.º 1 do artigo 68.º (as vulgarmente designadas “mais valias especulativas).
Esta norma suscita algumas questões quanto à sua conformidade com os princípios constitucionais, por tratar de forma distinta contribuintes com a mesma capacidade contributiva (por exemplo, contribuintes que se encontrem no último escalão de rendimento coletável e aufiram rendimentos prediais, sujeitos a tributação autónoma, por contraposição a outros nas mesmas circunstâncias que aufiram o mesmo rendimento proveniente de mais valias de ativos detidos por menos de 365 dias, que são de englobamento obrigatório), pela presunção implícita de que qualquer alienação antes de 365 dias corresponde a uma operação especulativa (existindo vendas que podem ser motivadas por necessidades de liquidez, reestruturações patrimoniais, eventos societários ou gestão normal de carteira), e pelo facto de o critério temporal dos 365 dias poder ser excessivamente rígido e potencialmente arbitrário.
- O saldo positivo entre as mais-valias e menos-valias, resultante do reembolso de obrigações e outros títulos de dívida ou do resgate de unidades de participação em fundos de investimento e a liquidação destes fundos, quando respeitem a valores mobiliários cujo emitente seja entidade não residente sem estabelecimento estável em território português, que seja domiciliada em país, território ou região sujeitos a um regime fiscal claramente mais favorável, é sujeito a tributação à taxa de 35%.
- Os ganhos resultantes do valor atribuído em resultado da partilha, bem como em resultado da liquidação, revogação ou extinção de estruturas fiduciárias aos sujeitos passivos que as constituíram são tributados à taxa de 35%, se se tratar de estruturas fiduciárias domiciliadas em país, território ou região sujeitos a um regime fiscal claramente mais favorável.
A complexidade associada à tributação das mais valias mobiliárias verifica-se igualmente ao nível da dedução das perdas e da comunicabilidade das perdas entre cônjuges.
Em matéria de dedução de perdas, estipula a alínea d) do nº 1 do artigo 55.º do Código do IRS que “O saldo negativo apurado num determinado ano, relativo às operações previstas nas alíneas b), c), e), f), g), h) e k) do n.º 1 do artigo 10.º, pode ser reportado para os cinco anos seguintes quando o sujeito passivo opte ou seja obrigado a englobar esses rendimentos”.
O facto de o saldo dos ativos detidos por menos de 365 dias ser de englobamento obrigatório no caso de sujeitos passivos com um rendimento coletável igual ou superior ao valor do último escalão do n.º 1 do artigo 68.º do Código do IRS faz com que seja necessário apurar de forma autónoma dois saldos: o dos ativos detidos por mais de 365 dias e os detidos por um período inferior a esse limiar (de curto prazo), verificando-se que, caso o sujeito passivo apure um saldo positivo entre as mais e menos valias detidas por mais de 365 dias e não optar pelo englobamento, não poderá usar um eventual saldo negativo entre as mais e menos valias dos ativos de englobamento obrigatório, sendo este saldo reportável para os cinco anos seguintes conforme resulta do preceito acima indicado. Por outro lado, em caso de apuramento de um saldo positivo entre as mais e menos valias de curto prazo, que seja de englobamento obrigatório, este saldo poderá ser compensado com perdas a reportar de anos anteriores (mesmo que resultantes de menos valias imobiliárias, conforme tem sido aplicado pelas Autoridades Fiscais nas liquidações de IRS, ainda que alguns autores sustentem a incomunicabilidade entre perdas de natureza mobiliária e imobiliária), dentro do limite dos cinco anos, não fazendo o sistema da Autoridade Tributária neste caso, qualquer distinção entre as perdas reportáveis resultantes de ativos de longo prazo versus as de curto prazo.
Por outro lado, no que se refere â comunicabilidade das perdas entre cônjuges, o Acórdão de Uniformização de Jurisprudência de 23/2/2023, emitido no processo n.º 0125/22.1BALSB, fixou a seguinte jurisprudência: “A partir de Janeiro de 2015, em sede de IRS, os contribuintes titulares casados ou unidos de facto que optem pela tributação conjunta em sede de IRS, fazem o apuramento do saldo entre resultados líquidos negativos e positivos por cada sujeito passivo separadamente, sem comunicabilidade dos resultados líquidos negativos entre cada titular, nos termos do disposto no artigo 55º do CIRS”. Em consequência, e sem prejuízo de continuarmos a entender que esta interpretação é contrária ao princípio subjacente ao regime da tributação conjunta (segundo o qual o imposto é devido pela soma dos rendimentos das pessoas que constituem o agregado familiar, considerando-se como sujeitos passivos aquelas a quem incumbe a sua direção), de acordo com a jurisprudência tem que se entender que não existe comunicação de perdas entre cônjuges, para efeitos do apuramento das mais-valias e menos-valias, prevista no artigo 55.º, n.º1, do CIRS, independentemente de qual o regime de bens do casamento.
Procuramos sumarizar esta “manta de retalhos” no seguinte infográfico, que não pretende ser exaustivo, na medida em que existem ainda outras regras aplicáveis à tributação de mais e menos valias mobiliárias aqui não abordadas.
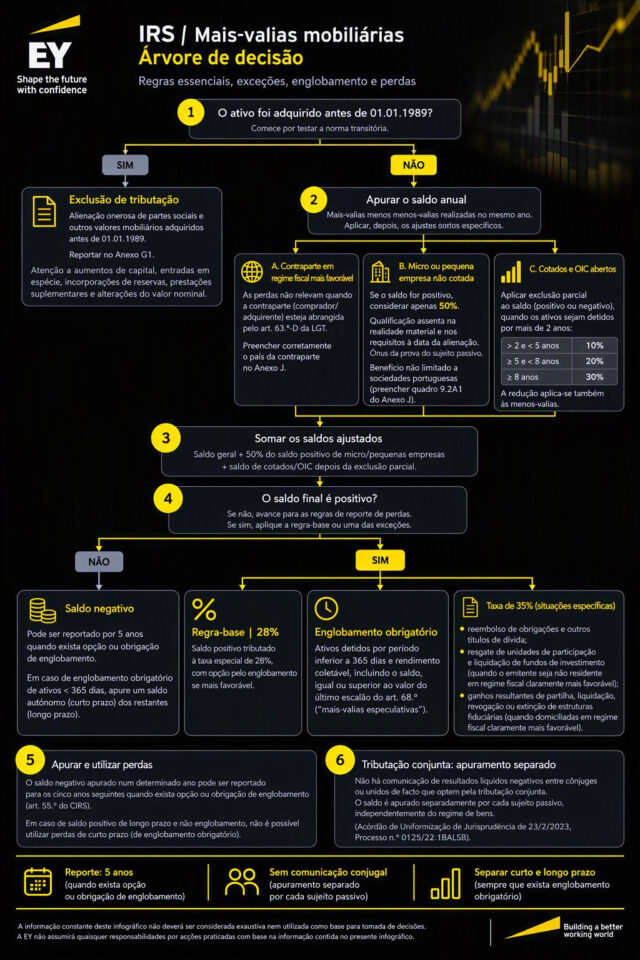
Em face de todas estas normas, é hoje um exercício complexo antecipar a tributação das mais e menos valias mobiliárias, sendo ainda de questionar qual o real alcance das medidas que se traduzem numa tributação favorável face às restantes mais e menos valias mobiliárias. A título exemplificativo, será que a exclusão parcial de tributação das mais e menos valias de valores mobiliários admitidos à negociação ou a partes de organismos de investimento coletivo abertos, sob a forma contratual ou societária, se traduziu num verdadeiro incentivo ao mercado de capitais? E funcionará a exclusão de tributação de 50% relativo às micro e pequenas empresas como proteção/incentivo ao investimento e capitalização das empresas de menor dimensão?
Por último, não seria justificável alterar a lei no sentido de permitir a comunicabilidade das perdas entre cônjuges no caso de opção pela tributação conjunta?
Todos os anos se discutem alterações em sede de IRS, com particular destaque por altura da publicação da proposta de Lei do Orçamento do Estado, mas continuam por debater as medidas de simplificação do imposto que muito contribuiriam para conduzir a uma maior justiça e equidade fiscal.